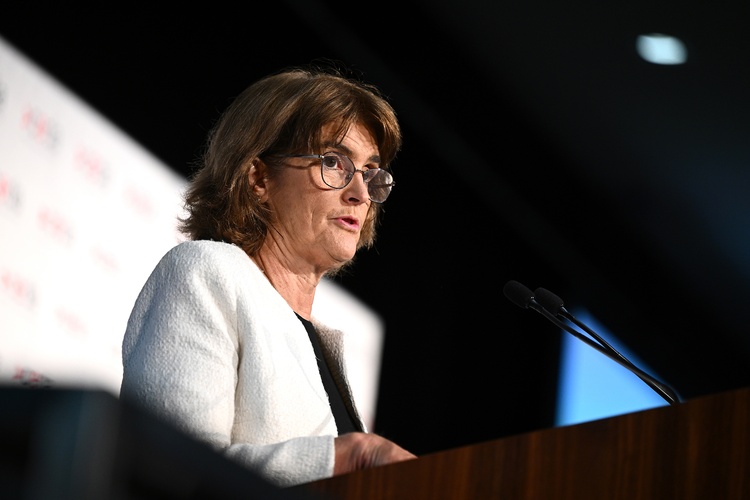
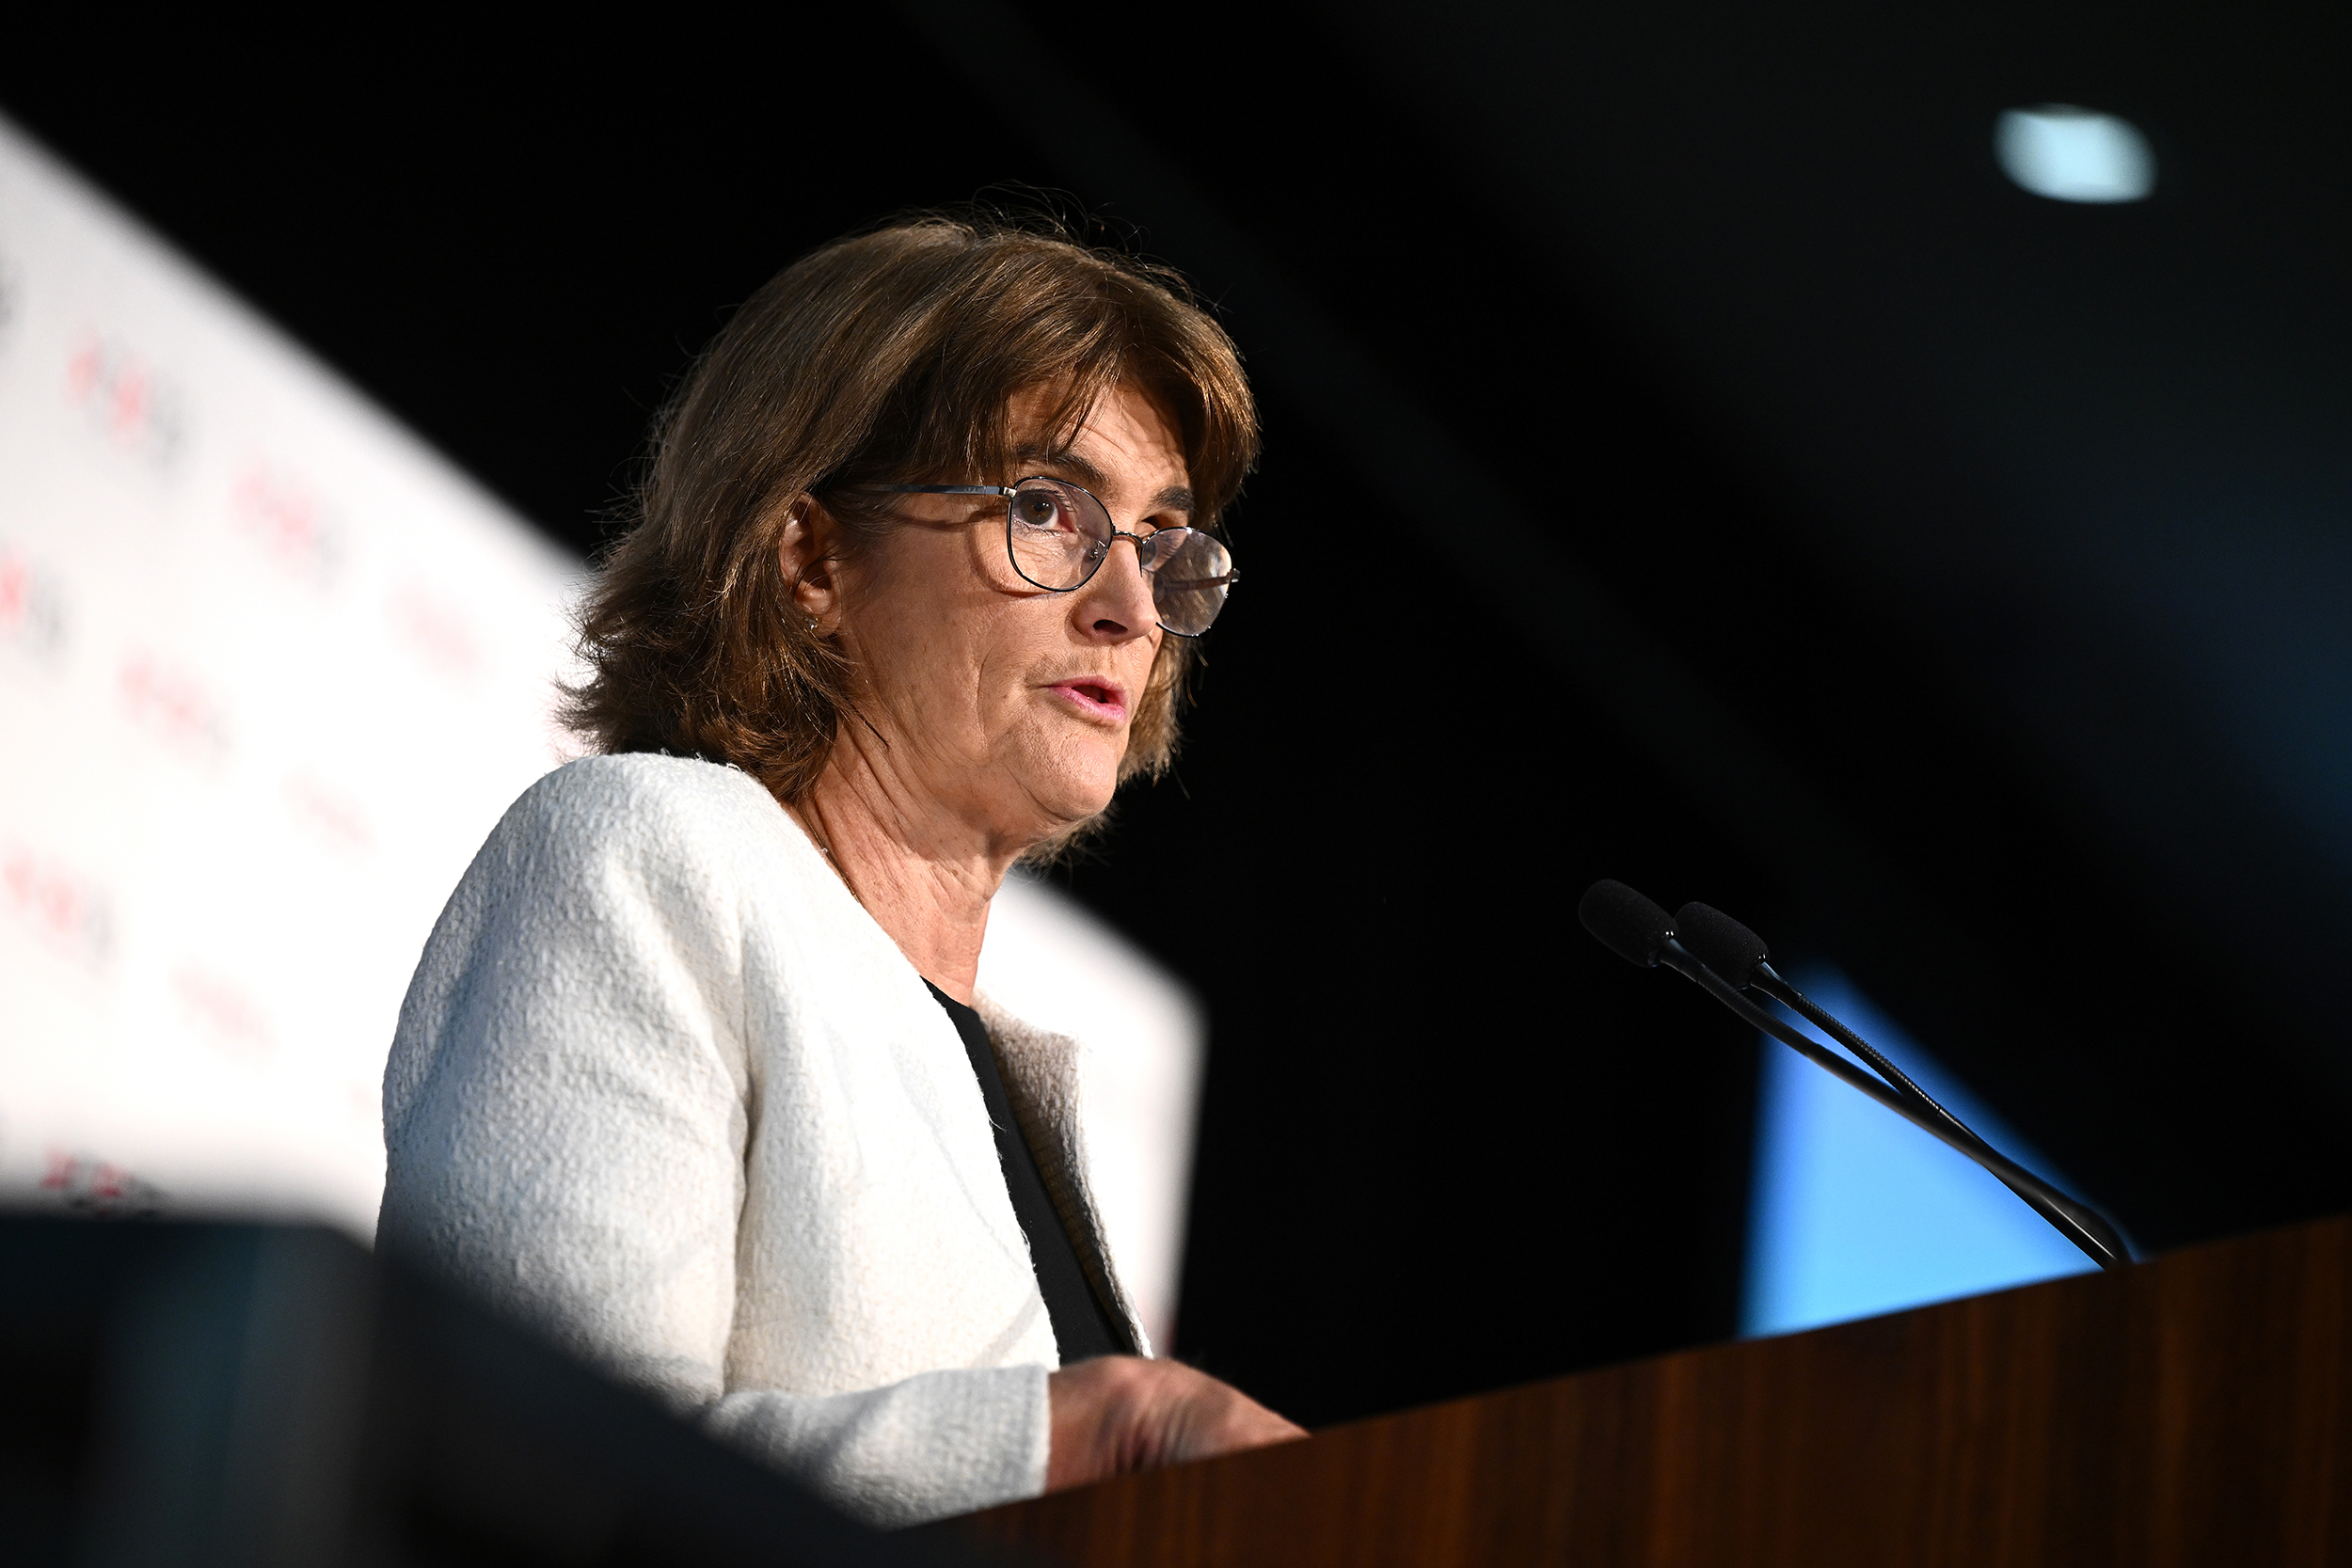
Perciò chi ha letto nelle dichiarazioni post-rincaro del costo del denaro della governatrice della Banca centrale, Michele Bullock, un tentativo di coinvolgere nel ‘problema-inflazione’ fattori interni e non solo esterni - come continuano a sostenere Albanese e il ministro del Tesoro Jim Chalmers -, si è sbagliato.
Non è vero, insomma, che, al contrario della Reserve Bank (RBA) che continua a premere sul freno, il governo stia continuando a tenere il piede sull’acceleratore. E se milioni di australiani sono costretti a pagare il conto per lo stato infelice dell’economia australiana, la colpa è delle tensioni internazionali, del prezzo del petrolio, delle incertezze dell’economia globale: nessun errore programmatico, nessuna decisione sbagliata sul fronte delle riforme fiscali annunciate nel budget dello scorso maggio.
Si sbagliano osservatori ed economisti a ritenere che la decisione della RBA di aumentare per la quinta volta quest’anno il tasso ufficiale di sconto, portandolo al 4,85% (altro servizio a pagina 12), non sia soltanto una brutta notizia per chi ha un mutuo, ma sia anche il certificato di un fallimento economico e politico dell’attuale amministrazione, alle prese con un ideologico inseguimento di un’equità intergenerazionale che, di fatto, nonostante i ‘nobili’ principi morali, sta creando inutili divisioni e massima insicurezza su tutti i fronti.
Bullock, nella conferenza stampa post-verdetto di martedì scorso, ha pronunciato parole che dovrebbero suonare come un campanello d’allarme a Canberra: l’Australia potrebbe anche evitare una recessione ufficiale, ma gli australiani finiranno per sentirsi in recessione. Tradotto: l’economia potrà continuare formalmente a crescere, ma il benessere finanziario delle famiglie continuerà a diminuire.
È una prospettiva inquietante per un Paese ricco di risorse naturali e con un enorme potenziale economico. Eppure, oggi, l’Australia sembra incapace di trasformare questi vantaggi in una crescita sostenibile e in un miglioramento concreto del tenore di vita dei propri cittadini che stanno vivendo un momento estremamente difficile sotto tutti i punti di vista: da quello socio-politico con un pauroso calo di fiducia nei maggiori partiti che ha portato all’ascesa di One Nation, a quello pratico con un certo pessimismo per il futuro sia delle nuove generazioni (su casa e lavoro) sia del mondo imprenditoriale, in particolare quello delle piccole e medie imprese, caratterizzato da profonde incertezze che frenano gli investimenti e da una percezione di ‘penalizzazione’ dovuta all’instabilità normativa e punitive correzioni fiscali.
Albanese e Chalmers invece di cercare di dribblare qualsiasi responsabilità, dovrebbero almeno chiedersi come hanno permesso che la situazione precipiti fino a questo punto di diffusa insoddisfazione e preoccupazione, dopo avere ottenuto un clamoroso successo elettorale circa un anno e mezzo fa. E dovrebbero, soprattutto, chiedersi perché non è stato fatto abbastanza e non sembra ci sia intenzione di correggere il tiro per affrontare il problema-chiave della crescita e della stabilità economica legato alla produttività, con segnali già evidenti molto prima della disastrosa decisione Trump-Netanyahu di attaccare l’Iran, con tutte le conseguenze commerciali ed economiche che hanno fatto seguito.
Se l’inflazione fosse soltanto ‘importata’, Canberra potrebbe effettivamente avere margini di intervento limitati. Ma se una parte significativa delle pressioni sui prezzi nasce all’interno dell’economia australiana (come sostengono un po’ tutti, eccetto la rodata squadra laburista che fa quadrato), allora le responsabilità della politica fiscale diventano inevitabili. E qui emerge il problema più evidente: mentre la Reserve Bank cerca di raffreddare la domanda aumentando il costo del denaro, il governo, nonostante le affermazioni pro-risparmio di Albanese, continua a espandere la spesa pubblica: le previsioni della Banca centrale indicano, infatti, un incremento del 3,8% entro giugno del prossimo anno, più del doppio rispetto alla crescita prevista dell’economia.
È una contraddizione macroscopica. Si chiede alle famiglie di consumare meno, alle imprese di investire con maggiore cautela e ai proprietari di casa di fare fronte a rate di mutuo sempre più elevate, ma il settore pubblico non frena perché ‘certe necessità’ (e qui il ‘coro’ delle spiegazioni ha coinvolto ieri, in tutta una serie di interviste e dichiarazioni, i ministri delle Finanze, Katy Gallagher, dell’Edilizia abitativa Clare O’Neil, dei Servizi sociali Tanya Plibersek) non possono essere messe in discussione e i budget servono ad “aiutare i cittadini”. Ma i numeri rimangono impietosi e pesano sulla vita delle famiglie: il tasso ufficiale al 4,85% rappresenta il livello più elevato degli ultimi diciotto anni. L’ultimo aumento comporta circa 110 dollari in più al mese per un mutuo medio. Considerando l’intera sequenza degli aumenti, l’impatto arriva a circa 550 dollari mensili, pari a 6.600 dollari all’anno.
Per molte famiglie non si tratta di una semplice riduzione della disponibilità economica. È una vera e propria ristrutturazione forzata del budget domestico. Meno spese, meno consumi, meno risparmio e maggiore difficoltà ad affrontare gli imprevisti. E tutto questo avviene mentre i prezzi degli alimentari, dell’energia, delle assicurazioni e dei servizi continuano a pesare sui bilanci familiari.
La Reserve Bank, dal canto suo, non può sottrarsi alle proprie responsabilità. Le precedenti riduzioni dei tassi, effettuate quando le pressioni inflazionistiche non erano ancora state definitivamente superate, hanno contribuito a complicare il successivo percorso di contenimento dei prezzi.
Sempre rimanendo nel campo dei numeri (che non mentono mai), la RBA prevede una crescita praticamente stagnante: appena lo 0,3% a giugno e lo 0,1% entro dicembre del prossimo anno. Un vero e proprio campanello d’allarme legato al problema-clou della produttività la cui crescita, in Australia, negli ultimi dieci anni è scesa allo 0,8 per cento rispetto ai valori medi dei decenni precedenti, attorno all’1,8%. Il Paese sembra invece essersi abituato a una crescita sostenuta dall’aumento costante della popolazione, della spesa pubblica e dalle esportazioni di materie prime (cosa quest’ultima tutt’altro che nuova), senza affrontare con sufficiente determinazione i problemi strutturali della propria economia che, tra l’altro, da sempre è stata ed è estremamente dipendente dal settore immobiliare, che le riforme volute da Chalmers e Albanese hanno notevolmente indebolito.
L’ha fatto rilevare la stessa Bullock, cosa sicuramente non gradita dal governo che, nonostante i venti contrari dell’economia e il tambureggiante rumoreggiare, a causa delle riforme fiscali ritenute da molti anti-investimenti, continua a mantenere ottimismo per ciò che riguarda i tempi di recupero: inflazione che rientrerà nei parametri ottimali della RBA entro la fine del 2027, dando inizio a una discesa del costo del denaro che dovrebbe accompagnare una ritrovata fiducia generale degli australiani, giusto in tempo per la volata elettorale della prima metà del 2028. Un 2025 bis, insomma, con gli elettori pronti a ‘capire’.
Da vedere se, nel frattempo, a capire saranno proprio Albanese e Chalmers che hanno davanti due ottime possibilità strategiche per dimostrare la ‘teoria’ dello ‘stiamo facendo tutto il possibile’ con il bilancio di revisione di metà anno e il budget del prossimo maggio: ammettere qualche errore non fa male a nessuno, correggere qualche strategia potrebbe aiutare anche la loro credibilità, mettendo a tacere le immancabili voci di crescente irritazione interna, con qualche commentatore che ha cominciato a ipotizzare addirittura un possibile doppio capolinea, se i timori di una recessione tecnica dovessero materializzarsi, il tasso di disoccupazione continuerà a salire e il fragile mercato immobiliare a scendere. Nel 1990-91 Paul Keating ci ha regalato la storica “recessione che dovevamo avere”: sullo sfondo c’era un’inflazione a doppia cifra e i tassi d’interesse al 17%; la crisi portò il tasso di disoccupazione, nel 1992, all’11,25%. Altri tempi, altre cause, altri numeri ma, anche se in scala minore, qualche ragione per preoccuparsi c’è.